「NISAを始めてから、なぜか生活が苦しい」
「積立額を減らしたいけれど、将来が不安で減らせない」
そんな状態を表す言葉として使われているのが
「ニーサ貧乏(NISA貧乏)」
です。大切なのは非課税枠を埋めることではなく、今の生活を守りながら資産形成を続けること。この記事では、2026年時点のNISA制度を踏まえ、ニーサ貧乏になる原因から無理のない投資額の決め方、苦しくなった家計の立て直し方まで具体的に解説します。
この記事の結論
NISAの投資額は「毎月いくら入れられるか」ではなく、「投資したあとに、生活に必要なお金がいくら残るか」から決めるのが基本です。
生活費・特別費・緊急時の現金を確保したうえで、それでも残る余裕資金から投資額を決めましょう。
月5,000円や1万円でも、生活を圧迫せず長く続けられるなら十分意味があります。NISAの年間投資枠は「使わなければならない金額」ではありません。
ニーサ貧乏を防ぐ基本順序
① 毎月の生活費を確保する
② 税金・車検・教育費などの特別費を取り分ける
③ 急な出費に備える現金を確保する
④ 赤字家計や高金利の借入があれば見直す
⑤ 趣味や外食など「今を楽しむお金」も残す
⑥ 残った余裕資金の中からNISAへ回す
- ニーサ貧乏とは?「投資しているのに生活が苦しい」状態
- 私(管理人)のひとりごと
- NISA貧乏になる人に共通しやすい5つの原因
- 生活が苦しいのにNISAの積立額を減らせないのはなぜ?
- NISAはデメリットしかない?制度と投資リスクは分けて考える
- 「月いくら投資する?」より「投資後にいくら残る?」で考える
- 投資額を決める前に確認したい家計の4つの優先順位
- ニーサ貧乏を避ける投資額の決め方|4ステップで計算
- クレカ積立とボーナス頼みは「隠れニーサ貧乏」に注意
- 毎月いくらなら大丈夫?投資額別の20年シミュレーション
- あなたは大丈夫?ニーサ貧乏度を3段階でチェック
- NISA貧乏から抜け出す5ステップ
- NISA貧乏を防ぐなら「使うお金」も残しておく
- 家計管理で感じたこと|月の黒字だけでは「本当の余裕」は分からない
- 2026年のNISA制度|「枠の大きさ」と「適正な投資額」は別
- NISAを無理なく続ける4つのコツ
- ニーサ貧乏についてよくある質問
- まとめ|ニーサ貧乏を避けるなら「今の生活」を犠牲にしない
ニーサ貧乏とは?「投資しているのに生活が苦しい」状態
「ニーサ貧乏」「NISA貧乏」は、金融制度上の正式な用語ではありません。
一般には、NISAへの投資を優先しすぎた結果、手元の現金が不足して日々の生活が苦しくなっている状態を表す言葉として使われています。
ここで注意したいのは、「資産がない人」だけがニーサ貧乏になるわけではないことです。
NISA口座には100万円、200万円と資産がある一方で、普通預金にはほとんど現金が残っていないケースもあります。
| 状態 | 家計の様子 |
|---|---|
| 無理のない積立 | 生活費や現金を確保して投資 |
| 予備軍 | 積立後にほとんど現金が残らない |
| 生活圧迫 | 貯金やカードで生活費を補っている |
NISA貧乏はなぜ起こる?投資額が家計を圧迫する仕組み
例えば、手取り30万円で生活費や特別費に27万円必要な家庭を考えてみましょう。
この家計で毎月5万円をNISAへ積み立てれば、毎月2万円の赤字です。
最初は預金から補えるため、「まだ大丈夫」と感じるかもしれません。
しかし、自動車税、車検、家電の故障、冠婚葬祭などが重なると、一気に手元資金が不足します。
NISA口座には資産があるのに、生活費に使える現金がない。
これがニーサ貧乏で注意したい状態です。
節約してNISAに回すだけなら「ニーサ貧乏」とは限らない
「外食を減らして月3万円投資している。これもニーサ貧乏?」と疑問に思う人もいるでしょう。
節約して投資額を増やしているだけで、必ずニーサ貧乏になるわけではありません。
本人が納得して支出を減らしていて、生活費や緊急時の現金を確保でき、借入で生活費を補っていないのであれば、単に家計の優先順位を変えているとも考えられます。
一方、必要な食費や医療費まで削る、生活費をカードで先送りする、普通預金が減り続けるといった状態なら、積立額を見直すサインです。
「NISA貧乏はこれから本当の貧乏になる」は本当?
必ずそうなるわけではありません。
NISAそのものが生活を苦しくする制度でもありません。
問題になりやすいのは、生活資金まで投資に回してしまうことです。
株式や投資信託は価格が下落することがあります。
生活費が不足したタイミングと相場の下落が重なれば、本来は長期保有する予定だった資産を、含み損がある状態で売却せざるを得ないケースも考えられます。
そのため、NISAを続けるうえでも「投資しない現金」を持っておくことが大切です。
私(管理人)のひとりごと
補足情報:2026年9月
ニーサ貧乏(NISA貧乏)体験談
私(管理人)もニーサ(NISA)の積み立て投資をやっていました。
過去形なのは、ほとんどを崩して出金したからです。
私と妻で始めたのですが、私が妻より1年ほど先に始めて運用益がことのほかよかったので妻にもすすめて2人で運用を始めたのです。
運用を始めて2年ほどたった頃にわたしの収入が激減・・・というよりほとんどゼロに!/p>
私は自営業なので、支給される予定の年金額もサラリーマンと比べてはるかに少ないことが分かっていました。
そういう理由もあってニーサ(NISA)の積み立て投資を始めたわけです。
ところが「せいてんのへきれき(晴天の霹靂)」とは、よく言ったもので本当に「まったく予想していなかった出来事」が起きてしまった。
当然生活費に支障が出始め、翌月から積み立てを切り崩しながら生活することに・・・
私は裕福ではないので、積み立てといっても妻と合わせて月に数万円程度でした。
結果2年足らずでニーサ(NISA)の積み立てを使い切ってしまいました。
逆に言えば、それがあったから2年ほど生活できたとも言えますけどね。
現在収入のメインは妻のパート代で何とか生活をつないでます。
今後余裕が出てくればまたニーサ(NISA)の積み立て投資はしたいと考えています。
簡単にはいきそうもないので、どうなることやら・・・
私のように収入がなくなったり、激減する場合もありえる話なので、ニーサ(NISA)の積み立て投資について私のようにならないように不安な方は、本文をお読みいただきたいと思います。
投資は余剰資金があることが前提だということを思い知った体験です。
NISA貧乏になる人に共通しやすい5つの原因
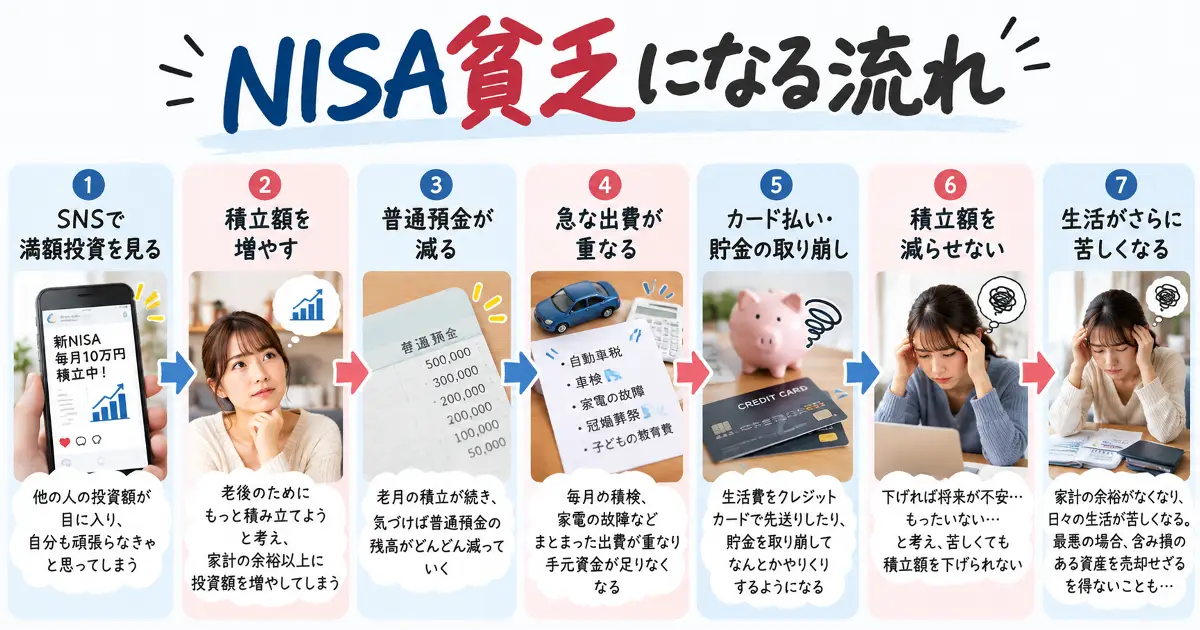
NISA貧乏になる流れ。SNSで他人の投資額を見て積立額を増やし、普通預金の減少や急な出費をきっかけに生活が苦しくなるケースがあります。
1.生活費や緊急資金より先に積立額を決めている
最も避けたいのが、「毎月5万円投資する」と先に決め、残ったお金で生活する方法です。
投資額から考えるのではなく、生活に必要なお金を確保したあとで投資額を決める方が、家計は安定しやすくなります。
2.老後への不安から家計の余裕以上に投資している
「老後資金が足りなくなるかもしれない」と考えると、投資額を増やしたくなることがあります。
しかし、必要な老後資金は、住居、年金、退職時の資産、生活水準などによって大きく異なります。
将来への不安を減らすための投資によって、現在の生活まで不安定になるのは避けたいところです。
3.SNSで他人の投資額と比べてしまう
SNSでは「毎月10万円積立」「最短5年で1,800万円」といった大きな金額の投稿が目につきやすくなります。
しかし、その人と自分では年収、預貯金、住宅費、家族構成が違います。
他人の「入金力」は、自分の適正な投資額を決める基準にはなりません。
4.下落すると売り、上昇すると焦って買う
相場が上がると「乗り遅れたくない」と投資額を増やし、下がると不安になって売却する。
この状態では、家計だけでなく精神的な負担も大きくなります。
NISAを利用した資産形成でも、短期の値動きだけに反応せず、投資目的と家計の余力を確認することが重要です。
5.「NISAなら安全」と考えている
NISAは金融商品の名前ではなく、対象となる投資から得られる利益を非課税にする制度です。
NISA口座で株式や投資信託を購入しても、元本が保証されるわけではありません。
「非課税」と「損をしない」は別の話です。
生活が苦しいのにNISAの積立額を減らせないのはなぜ?
ニーサ貧乏で見落とされやすいのが、家計の問題だけでなく心理面です。
「苦しいなら積立額を下げればいい」と頭では分かっていても、実際には減額できないことがあります。
非課税枠を使わないと「損した気分」になる
2026年時点のNISAでは、18歳以上の場合、つみたて投資枠は年間120万円、成長投資枠は年間240万円です。
両方を利用すれば年間最大360万円まで投資できます。
しかし、この360万円は「使える上限」であって「使うべき目標額」ではありません。
枠を残しても罰則があるわけではありませんし、家計を赤字にしてまで投資する必要もありません。
積立額を減らすことを「後退」と感じてしまう
毎月5万円積み立てていた人が3万円へ減額すると、「資産形成が遅れる」「今まで頑張ったのに」と感じることがあります。
しかし、家計に合わせて積立額を調整することは失敗ではありません。
むしろ無理な金額を続け、生活費が足りなくなって資産を売却する方が、当初の長期投資計画から外れやすくなります。
SNSや掲示板の「満額」「最速」という言葉に焦る
ネットでは大きな投資額ほど目立ちます。
「自分だけ遅れている」と感じても、他人の家計条件は分かりません。
比較するなら他人の積立額ではなく、自分の普通預金残高と毎月の収支です。
老後不安から「今お金を使うこと」に罪悪感を持つ
将来への備えは大切ですが、旅行、趣味、家族との外出など、現在の生活に使うお金までゼロにする必要はありません。
「将来の安心」のために「現在の生活」が苦しくなっていないか、ときどき確認してみましょう。
NISAはデメリットしかない?制度と投資リスクは分けて考える
ニーサ貧乏という言葉を見ると、「NISA自体をやらない方がいいのでは?」と思うかもしれません。
しかし、NISAという制度と、投資そのもののリスクは分けて考える必要があります。
| 項目 | ポイント |
|---|---|
| 利益 | NISA口座内の対象商品の利益は非課税 |
| 元本保証 | なし |
| 価格変動 | 値下がりする可能性あり |
| 売却 | 必要に応じて可能 |
| 利用額 | 上限まで使う必要なし |
NISAが長期の資産形成に利用される理由
通常、株式や投資信託などの運用で得た利益には税金がかかります。
NISAでは対象となる金融商品から得られる利益が非課税になります。
現在のNISAは非課税保有期間が無期限で、制度も恒久化されています。
NISAでも元本割れすることはある
NISAを利用しても投資リスクはなくなりません。
購入した株式や投資信託の価格が下落すれば、元本割れする可能性があります。
そのため、来月の家賃や半年後の車検代など、近いうちに必要になるお金を投資へ回すのは慎重に考える必要があります。
「投資したら引き出せない」は誤解
NISA口座で保有する商品は売却できます。
問題は、「必要になったときに希望する価格で売却できるとは限らない」ことです。
10万円必要になったとき、10万円で購入した資産の評価額が8万円になっている可能性もあります。
だからこそ、投資は基本的に当面使う予定のない余裕資金から考えます。
「月いくら投資する?」より「投資後にいくら残る?」で考える
「NISAはいくら積み立てればいい?」という疑問に、すべての人へ共通する答えはありません。
同じ手取り30万円、同じ月5万円のNISAでも、家計によって負担はまったく違います。
| 項目 | Aさん | Bさん |
|---|---|---|
| 手取り | 30万円 | 30万円 |
| 生活費等 | 20万円 | 27万円 |
| NISA | 5万円 | 5万円 |
| 残額 | 5万円 | ▲2万円 |
Aさんなら毎月5万円を積み立てても現金が残ります。
一方、Bさんは同じ5万円でも毎月2万円の赤字です。
大切なのは「5万円という投資額」ではなく、「5万円を投資したあとの家計」です。
投資額を決める前に確認したい家計の4つの優先順位
1.投資の目的を決める
まず「何のためのお金なのか」を明確にします。
老後資金なのか、20年後の資産形成なのか、教育費の一部なのかによって、必要になる時期が異なります。
使う時期が近いお金ほど、価格変動のある資産へ投資する場合は慎重な判断が必要です。
2.毎月の生活費だけでなく年間の特別費も計算する
家計簿では黒字なのにお金が残らない原因として、見落としやすいのが特別費です。
例えば、次のような支出です。
- 自動車税・車検
- 固定資産税
- 家電の買い替え
- 冠婚葬祭
- 旅行・帰省
- 子どもの学校関連費
年間24万円の特別費が見込まれるなら、月2万円を家計の支出として考えておくと実態に近づきます。
毎月の余剰資金 = 手取り収入 − 生活費 − 特別費の月割り額
3.生活防衛資金を確保する
病気、失業、収入減、家電の故障などに備え、投資とは別にすぐ使える現金を持っておきます。
「必ず○か月分必要」という一律の正解はありません。
一般的な考え方の一例として生活費の3〜6か月分などがありますが、必要額は雇用形態、家族構成、共働きか一馬力か、住宅ローン、車の有無などによって変わります。
例えば生活費が月25万円なら、3か月分は75万円、6か月分なら150万円です。
| 家計の状況 | 確認したいポイント |
|---|---|
| 共働き | 片方の収入減でも生活できるか |
| 一馬力 | 収入停止時の影響が大きくないか |
| 子育て世帯 | 教育・医療などの突発支出 |
| 自営業 | 収入変動に耐えられる現金があるか |
4.赤字家計や高金利の借入があれば先に確認する
生活費が毎月赤字なのに、NISAへの積立だけを続けるのは注意が必要です。
特にリボ払いやカードローンなどの返済がある場合は、借入金利と投資リスクを含めて家計全体で考えましょう。
投資の利益は保証されませんが、借入金の利息は契約に従って発生します。
状況によっては「投資額を増やすこと」より「家計を黒字に戻すこと」が先になります。
ニーサ貧乏を避ける投資額の決め方|4ステップで計算
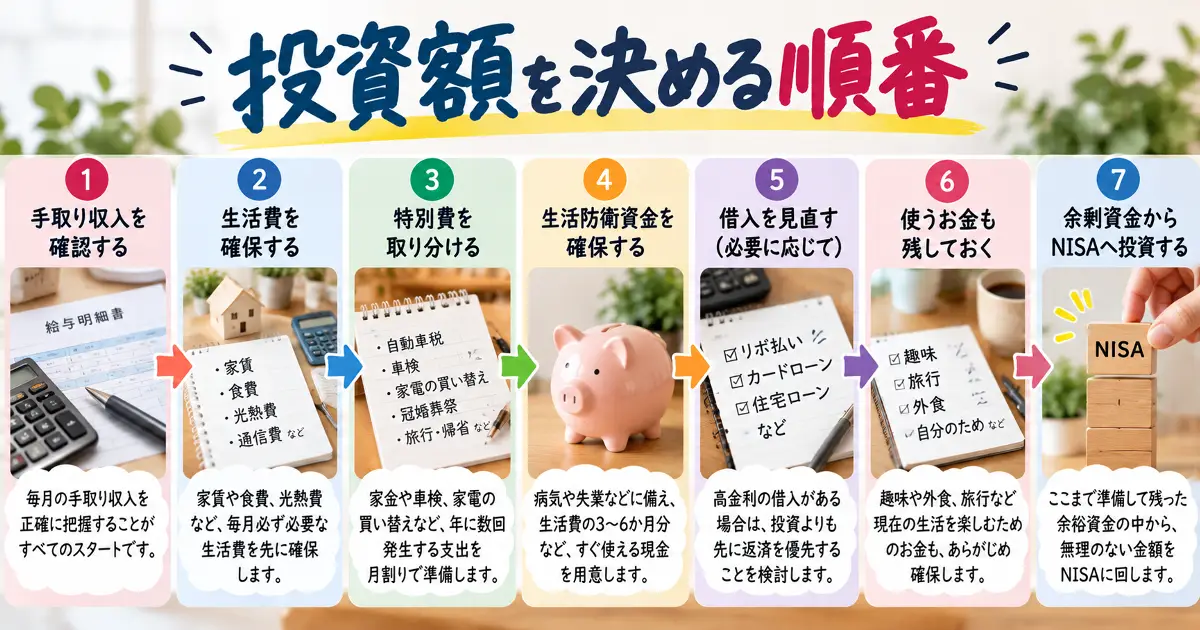
無理のないNISA投資額を決める順番。生活費や特別費、生活防衛資金などを先に確保し、残った余裕資金から投資額を考えます。
STEP1|手取りから生活費と特別費を引く
例えば、次の家計を考えてみます。
| 項目 | 月額 |
|---|---|
| 手取り収入 | 30万円 |
| 固定費 | 15万円 |
| 食費・日用品等 | 8万円 |
| 特別費積立 | 2万円 |
| 余剰資金 | 5万円 |
この家計で「つみたて投資枠が月換算10万円だから」と毎月10万円を積み立てれば、家計は赤字になります。
制度の上限ではなく、家計から逆算しましょう。
STEP2|余剰資金を全部NISAへ入れない
余剰資金が5万円でも、5万円すべてを投資する必要はありません。
| 用途 | 例 | 目的 |
|---|---|---|
| 現金貯蓄 | 2万円 | 急な出費 |
| NISA | 2万円 | 長期資産形成 |
| 使うお金 | 1万円 | 趣味・外食等 |
これは推奨比率ではなく計算例です。
十分な現金がある人と、貯蓄が少ない人では適切な配分は異なります。
STEP3|少額から始めて3〜6か月後に確認する
最初から大きな金額にする必要はありません。
月5,000円や1万円から始め、数か月生活しても普通預金が減っていないか確認してから増額する方法もあります。
反対に生活が苦しくなれば減額します。
投資額の調整は失敗ではなく、家計管理の一部です。
STEP4|収入が減っても続けられるか考える
残業代の減少、転職、育児休業などによって収入は変化する可能性があります。
積立額を決める前の3つの質問
・収入が1〜2割減っても生活できますか?
・急な10万円程度の出費にも対応できますか?
・投資資産が大きく下落しても、生活費のために売らずに済みますか?
不安がある場合は、積立額を一段階下げて考える方法があります。
クレカ積立とボーナス頼みは「隠れニーサ貧乏」に注意
クレカ積立で投資している感覚が薄くなっていないか
クレジットカードによる自動積立は便利ですが、自動化されているからこそ家計への負担に気づきにくい場合があります。
例えば、毎月5万円が自動的に投資され、その後の生活費もカード払いにしていると、普通預金の残高だけでは家計の状態を把握しにくくなります。
「積立はできているのにカード請求額が増え続ける」という場合は、NISAを含めた月全体の収支を確認してみましょう。
毎月赤字でもボーナスで補えば大丈夫?
「毎月少し赤字だけれど、夏と冬のボーナスで補えるから大丈夫」と考えるケースもあります。
しかし、ボーナスは会社の業績や勤務状況などによって変動する可能性があります。
ボーナスを旅行や大型支出へ使うこと自体に問題があるわけではありませんが、毎月の生活赤字をボーナスで補うことが前提になっているなら、積立額を含めた家計を一度確認した方が安心です。
毎月いくらなら大丈夫?投資額別の20年シミュレーション
積立額によって将来の資産額はどのくらい変わるのでしょうか。
年3%で20年間運用できたと仮定した単純な試算では、次のようになります。
| 月額 | 元本 | 20年後の概算 |
|---|---|---|
| 5,000円 | 120万円 | 約164万円 |
| 1万円 | 240万円 | 約328万円 |
| 3万円 | 720万円 | 約985万円 |
| 5万円 | 1,200万円 | 約1,642万円 |
※毎月末に一定額を積み立て、年3%で複利運用できたと仮定した概算です。手数料等は考慮しておらず、将来の運用成果を保証するものではありません。
積立額を5万円から3万円へ減らせば、当然ながら将来の想定資産額も小さくなります。
しかし、積立額を維持するために家計が赤字になり、途中で資産を取り崩すのであれば、当初の長期運用計画自体が崩れる可能性があります。
「一番多く投資できる金額」ではなく「無理なく長く続けられる金額」を探すことが大切です。
あなたは大丈夫?ニーサ貧乏度を3段階でチェック
レベル1|今のところ家計への大きな圧迫は見られない
- NISAを始めたあとも普通預金が減っていない
- 税金や車検などの特別費を確保している
- 急な出費にも現金で対応できる
- 生活費を借入で補っていない
これらを満たしているなら、少なくとも「投資によって生活費が不足している」という状態ではないと考えやすいでしょう。
レベル2|ニーサ貧乏予備軍
- 積立を始めてから普通預金が少しずつ減っている
- 給料日前には口座残高がほとんどない
- 税金や車検のたびに貯金を大きく取り崩す
- 積立額を下げたいが「もったいない」と感じる
一つ一つは直ちに問題とは限りませんが、複数当てはまる場合は積立額と年間支出を再確認してみましょう。
レベル3|積立額の見直しを検討したい状態
- 生活費をクレジットカードで先送りしている
- 投資を続けるために借入をしている
- 家賃や公共料金の支払いが不安
- 近いうちに必要なお金まで投資している
- 生活費のためにNISA資産を頻繁に売却している
こうした状態なら、「もっと節約して積立を維持する」より、積立額の減額・停止を含めて家計を立て直すことを検討します。
NISA貧乏から抜け出す5ステップ
STEP1|現在の積立額を確認する
まずNISAだけでなく、iDeCo、保険、定期積立などを含め、毎月自動的に出ていくお金を洗い出します。
STEP2|積立額を減額または一時停止する
毎月5万円が苦しいなら3万円、3万円でも苦しいなら1万円など、家計に余裕が戻る水準まで調整します。
状況によっては一時停止も選択肢です。
NISAの積立を一度止めても、家計が落ち着いたあとに再開できます。
STEP3|毎月の赤字を止める
積立額を調整したら、家計が毎月黒字になるか確認します。
通信費、保険料、利用していないサブスクリプションなど固定費も確認します。
ただし、「NISAを続けるために何としても生活費を削る」という順番にはしないようにしましょう。
STEP4|普通預金などの現金を回復させる
家計が黒字になったら、急な出費にも対応できる現金を少しずつ戻していきます。
投資資産だけでなく、「すぐ使えるお金」が増えているかも確認します。
STEP5|余裕が戻ってから少額で再開・増額する
現金に余裕が戻ったら、家計に無理のない金額から再開します。
「以前5万円だったから5万円に戻す」必要はありません。
現在の収入や生活費から改めて判断しましょう。
積立停止と保有資産の売却は別に考える
ここは重要です。
「これ以上買わないこと」と「すでに持っている資産を売ること」は別の判断です。
家計が苦しくなったからといって、保有資産をすべて売却する必要があるとは限りません。
まず新規積立の減額・停止、家計の見直し、手元資金の確認を行います。
それでも家賃や生活費など必要資金が不足する場合は、保有資産の売却も含めて家計全体で判断します。
NISA貧乏を防ぐなら「使うお金」も残しておく
投資の話では、「節約して余ったお金をできるだけ投資へ」という考え方になりがちです。
しかし、人生には今しかできないこともあります。
家族旅行、子どもとの外出、友人との食事、趣味などに使うお金までゼロにすると、長期の資産形成自体が苦しくなることがあります。
お金を3つに分けて考える
守るお金
生活費・生活防衛資金・近い将来の支出
育てるお金
当面使う予定のない余裕資金からNISAなどへ
使うお金
趣味・旅行・外食など現在の生活を楽しむためのお金
どれか一つだけを極端に増やすのではなく、ライフステージに合わせて配分を変えていく方が現実的です。
家計管理で感じたこと|月の黒字だけでは「本当の余裕」は分からない
家計を見ていると、計算上は毎月数万円余っているはずなのに、「思ったほどお金が残っていない」ということがあります。
その原因になりやすいのが、自動車税、車検、家電の故障、冠婚葬祭など、毎月ではない支出です。
私自身も家計を考えるときは、毎月の支出だけではなく、「この先1年間にまとまって出ていくお金」を確認するようにしています。
例えば毎月3万円余っていても、年間36万円すべてを投資に回せるとは限りません。
そこから車検、税金、家電の買い替えなどが発生すれば、実際の余裕は思ったより小さくなります。
NISAの増額を考える場合も、1か月だけ余った金額ではなく、数か月から1年程度の家計を見て判断する方が現実的だと感じます。
2026年のNISA制度|「枠の大きさ」と「適正な投資額」は別
2026年時点で、18歳以上が利用するNISAでは、つみたて投資枠と成長投資枠を併用できます。
| 項目 | 内容 |
|---|---|
| つみたて投資枠 | 年間120万円 |
| 成長投資枠 | 年間240万円 |
| 年間投資枠 | 合計最大360万円 |
| 非課税保有限度額 | 合計1,800万円 |
| 成長投資枠の限度額 | 1,200万円(総枠の内数) |
| 非課税保有期間 | 無期限 |
2026年度税制改正ではNISAの拡充が行われ、2027年からは0〜17歳についても、つみたて投資枠を利用できる仕組みが導入されます。
0〜17歳の年間投資枠は60万円、非課税保有限度額は600万円です。
制度が拡充されても、最も大切な点は変わりません。
「制度上いくら投資できるか」と「自分はいくら投資すべきか」は別です。
NISAを無理なく続ける4つのコツ
収入やライフイベントに合わせて投資額を変える
積立額は一度決めたら固定するものではありません。
昇給したら増額する、子どもの進学時期には減額する、住宅購入前は現金を厚めにするなど、生活の変化に合わせて調整します。
半年〜1年に一度「NISA残高」と「普通預金」を一緒に見る
投資資産がいくら増えたかだけでなく、普通預金が減っていないか確認しましょう。
NISA残高が毎月増えていても、その裏で普通預金が同じペースで減っているなら、積立額が家計に対して大きすぎる可能性があります。
SNSやなんJの投資額を自分の基準にしない
ネット上では「NISA満額」「最短で枠を埋める」といった話題が目につきます。
しかし、年収、預貯金、家族構成、住居費が違えば、同じ投資額でも負担はまったく違います。
自分の基準にするべきなのは、他人の投資額ではなく、自分の毎月の黒字額と手元資金です。
NISAは家計に余裕ができてから始めてもいい
長期投資では時間を活用する考え方がありますが、それは生活資金が確保されていることが前提です。
貯金がほとんどない、毎月赤字、高金利の借入があるといった状況なら、まず家計を整えてから投資を検討する方法もあります。
ニーサ貧乏についてよくある質問
Q.NISAは毎月いくら積み立てるのが理想ですか?
A.すべての人に共通する理想額はありません。
手取り収入だけでなく、生活費、貯蓄額、家族構成、住宅費、今後の大きな支出などから判断します。
「手取りの○%」だけで決めず、投資後にも家計に余裕が残るかを確認しましょう。
Q.月1万円では少なすぎますか?
A.少なすぎるとはいえません。
月1万円を無理なく長期間続けられるなら、生活を圧迫する月5万円より継続しやすい投資計画になります。
Q.NISAを満額できないと損ですか?
A.「満額にできない=損」というわけではありません。
年間投資枠は投資できる上限であり、ノルマではありません。
家計を赤字にしてまで使い切る必要はありません。
Q.貯金とNISAはどちらを優先すべきですか?
A.近いうちに使うお金や緊急時に必要な資金は、すぐ使える現金で確保することを検討します。
そのうえで、当面使う予定のない余裕資金から投資を考えると整理しやすくなります。
Q.貯金を取り崩してNISAを続けてもいい?
A.普通預金が継続的に減っている場合は、積立額と家計収支を確認した方がよいでしょう。
一時的な大型支出で貯金が減るケースと、毎月の積立によって恒常的に貯金が減るケースは分けて考える必要があります。
Q.NISAで損することはありますか?
A.あります。
NISAは元本保証制度ではありません。購入した株式や投資信託が値下がりすれば、売却時に元本割れする可能性があります。
Q.積立を途中で減額・停止しても大丈夫ですか?
A.家計状況に応じて積立額を変更できます。
収入減や支出増があれば、無理に以前と同じ金額を続けるより、生活資金を確保したうえで投資額を再検討しましょう。
Q.NISAの積立を減らすと将来損しませんか?
A.積立額を減らせば、同じ運用条件なら将来の想定資産額は小さくなります。
一方で、生活を圧迫する金額を無理に続ければ、途中で売却する必要が生じる可能性もあります。
将来の資産額だけでなく、現在の家計を維持できるかも含めて判断することが大切です。
まとめ|ニーサ貧乏を避けるなら「今の生活」を犠牲にしない
ニーサ貧乏とは、NISAへの投資を優先しすぎた結果、日々の生活に使える現金が不足してしまう状態を表す俗称です。
NISA自体が悪いわけではありません。
問題になりやすいのは、「非課税枠をできるだけ使いたい」「他の人より遅れたくない」という気持ちから、自分の家計に合わない金額を投資してしまうことです。
ニーサ貧乏を避ける7つのポイント
・NISAの年間投資枠は「使うべき金額」ではなく上限
・生活費と年間の特別費を先に確保する
・緊急時に使える現金を投資とは別に持つ
・投資額ではなく「投資後に残るお金」を確認する
・普通預金が減り続けていないか定期的に確認する
・SNSの投資額と自分を比較しない
・苦しくなったら減額・停止してもよいと考える
将来のための資産形成は大切です。
しかし、10年後、20年後の生活のために「今日の生活」が苦しくなってしまっては長続きしません。
毎月10万円を積み立てている人と比べる必要もありません。
月5,000円でも1万円でも、自分の生活を守りながら続けられる金額なら、それが今の自分に合った投資額です。
「いくら投資できるか」ではなく、「投資したあとも安心して暮らせるか」。
この順番を忘れないことが、ニーサ貧乏を避けながら資産形成を続ける大切なポイントです。
※本記事は2026年9月時点の制度情報をもとに、一般的な家計管理・資産形成について解説しています。特定の金融商品や投資方法を推奨するものではなく、将来の運用成果を保証するものでもありません。投資には価格変動や元本割れなどのリスクがあります。制度や商品の内容を確認し、ご自身の家計・目的・リスク許容度に応じて判断してください。
最後までお読みいただきまして
ありがとうございました。
